实际控制人审查成本控制,披露深度与效率要兼顾
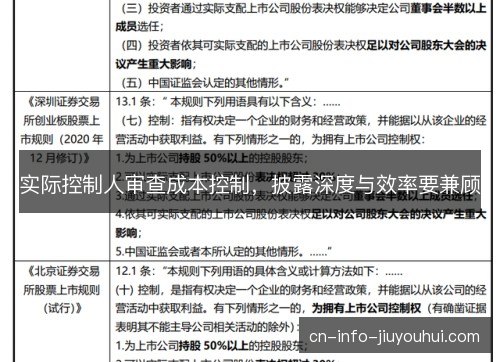
实际控制人审查成本控制,披露深度与效率要兼顾,正在成为注册制下企业上市与再融资无法回避的考题。核查太浅,代持、资金占用与利益输送可能蒙混过关;核查太深,企业又要承担高昂中介费用与漫长等待。找到平衡点,既关系市场信披质量,也关系实体经济的融资节奏。
注册制推行后,交易所对实际控制人的问询明显加密。从股权代持到一致行动关系,从资金来源到境外架构,问询函往往要求穿透至最终自然人。企业申报前就要准备大量底稿,保荐人、律师与会计师反复核对,审查成本随之上升。实际控制人审查不只是形式合规,更是信息真实性的第一道闸门。
做法上,中介机构普遍建立核查清单,按持股比例、交易金额和风险等级分层。对核心控制人,调取银行流水、访谈上下游、走访工商税务;对边缘股东,则以书面确认和公开信息为主。这样安排意在把有限资源投向高风险环节,避免平均用力。但分层边界若模糊,仍可能重复取证。
成本构成并不只是律师费和审计费。银行流水调取常需跨省奔波,境外股权公证要对接多法域,历史出资凭证可能早已散失。再加上实际控制人及亲属访谈、关联方排查、数据恢复,时间成本与机会成本往往比显性费用更高。对中小企业而言,这笔账直接影响申报节奏。
问题随之出现。部分项目为了证明核查充分,把大量无关信息塞进招股书,披露文件厚达数百页,投资者反而抓不住重点。问询轮次增加,回复周期拉长,企业错过市场窗口,融资计划被迫调整,审查成本最终转化为发展成本。实际控制人审查若只剩堆料,深度并未真正增加。
监管为何紧盯实际控制人。因为控制权安排决定公司治理底色,代持可能隐藏真实股东,资金占用可能掏空企业,突击入股可能伴随利益输送。若披露不足,市场定价就会失真,中小投资者承担后果。所以审查深度有现实必要性,不能简单归为繁琐。
效率工具正在改变核查方式。电子函证、工商数据接口、税务共享和银行流水电子化,让重复取证减少。区块链存证可固定关键证据,智能比对能发现异常关联。技术不能替代专业判断,却能压缩机械劳动,让中介把精力放在真正的疑点上。实际控制人审查因此有了提效空间。
披露深度并不等于无限穿透。重要性原则要求围绕控制权稳定性、资金来源合法性、关联关系完整性展开。与实际控制人无关的远层股东,若不影响控制认定,可通过合理简化处理。把每一条关系都写到极致,反而稀释关键信息,降低阅读效率。兼顾深度与效率,才是披露的本意。
成本控制要靠风险导向,而非一刀切。对实际控制人近亲属、前五大客户供应商、异常资金往来,应保持高敏感度;对公开可查、金额很小、无控制影响的股东,可依赖声明与承诺。这样既守住底线,又避免把审查扩大成无边界工程。实际控制人审查的精度,决定成本高低。
中介责任边界也要清晰。保荐人、律师、会计师各自承担专业核查义务,但不应因担心追责而做防御性堆料。监管若只以底稿厚度判断尽责,中介就会倾向过度核查,把成本转给企业。明确标准、统一尺度,才能真正压降无效成本。实际控制人审查也需要可预期的规则。
监管优化同样关键。分板块、分行业、分企业规模设置差异化问询,对常见问题给出标准化指引,推动一次问清、一次回复。交易所之间共享案例与口径,减少同类问题反复纠缠。企业就能更早判断披露边界,审查节奏也会更稳定。实际控制人审查因此更可预期。
企业自身也有降本空间。实际控制人应尽早规范股权,清理代持,减少多层嵌套与神秘股东;关联交易按规定决策披露,资金往来留痕。治理基础扎实,核查时就能快速提供证据,问询自然减少。J9规范不是额外负担,而是降低审查摩擦的前置投资。实际控制人审查成本,也会随治理改善下降。
更深一层看,兼顾深度与效率,是注册制走向成熟的标志。披露质量提高,投资者才能合理定价;审查成本可控,优质企业才愿意进场。若只追求深度,市场会变得迟缓;若只追求效率,风险又会潜伏。两者平衡,才能让资源配置更顺畅。实际控制人审查正是这一平衡的试金石。
往后看,规则会更精细,科技监管会更普及,中介与监管的协同也会更紧密。实际控制人审查不会因成本压力而放松,而会通过分类核查、数据共享和标准化问询提高效率。企业提前规范,市场形成稳定预期,披露深度与效率就能同时向前。这是实际控制人审查成本控制的长期答案。